Пополняемый и непополняемый вклады
Банки обычно предлагают не один тип вклада, а целую линейку вкладов с разными свойствами и ставками. Например, если вклад нельзя пополнять, то ставка по нему обычно выше. В этой задаче мы рассмотрим данную ситуацию.
Предположим, вам предлагают на выбор два вклада сроком 12 месяцев. Ставка по первому вкладу равна 1% в месяц, и его можно пополнять на любую сумму с интервалом в месяц. Ставка по второму вкладу равна 1,5% в месяц, но его нельзя пополнять. В данном банке проценты начисляются по ставке простых процентов, то есть если некая сумма $s$ лежит на вкладе $t$ месяцев по ставке $r$ % в месяц, то в конце срока по ней выплачиваются проценты в размере $t \cdot r \cdot s$.
a) (10 баллов) Допустим, у вас изначально есть сумма 500 тыс. рублей, которую вы готовы разместить на вкладе. Из зарплаты вы готовы сберегать по 40 тыс. рублей каждый месяц. (Первая зарплата придет к вам через месяц после начала срока вклада.) Какой из двух вкладов выгоднее для вас, если вы хотите накопить как можно большую сумму к концу срока?
b) (20 баллов) Теперь предположим, что вы — менеджер банка, которому нужно спрогнозировать расходы банка на процентные выплаты. Для этого нужно предсказать, сколько людей выберет каждый из указанных выше типов вкладов. Пусть $M$ — сумма, которую человек готов разместить на вкладе в начале срока, а $X$ — сумма, которую он готов сберегать в каждом из последующих месяцев. Пусть $k = M/X$. По маркетинговому исследованию вы выяснили, что $k$ для разных людей принимает значения от 5 до 15; доли людей с разными значениями $k$ приведены в таблице.
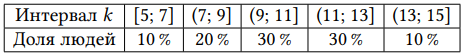
Считайте, что если человеку безразлично, какой вклад открывать, то он открывает пополняемый. Какой процент людей выберет вклад с возможностью пополнения?